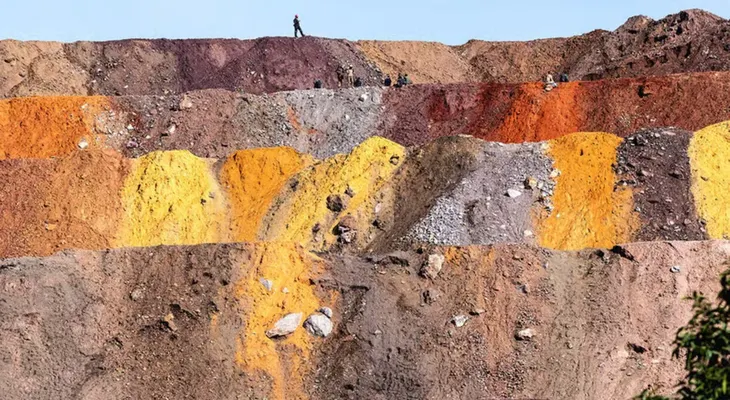
APUNTE.COM.DO.- La prosperidad de numerosas naciones pobres ha dependido históricamente de sus recursos naturales. Como sus industrias son menos desarrolladas y sus servicios más limitados que en los países ricos, un yacimiento subterráneo valioso puede alterar de forma decisiva sus perspectivas económicas. El incremento de la demanda mundial de petróleo o minerales suele estimular el crecimiento, atraer capital y cubrir déficits fiscales. Varios ministros de finanzas del mundo en desarrollo recuerdan con añoranza el último “superciclo” de las materias primas, cuando la demanda china elevó el precio de los metales y los combustibles fósiles. Las ventas de petróleo contribuyeron a que el PIB de Angola casi se duplicara entre 2002 y 2008.
En la actualidad, el mundo podría estar entrando en un nuevo superciclo, impulsado por la disputa entre Estados Unidos y China por garantizar el suministro de minerales esenciales para la inteligencia artificial, la electrificación y otras tecnologías llamadas a definir el siglo XXI. La diplomacia minera china, que ha facilitado acuerdos con al menos 19 países desde el año 2000, continúa activa. La administración de Donald Trump ya ha suscrito pactos relacionados con minerales con más de 20 naciones. Hoy ambos rivales buscan atraer a un grupo mucho más pequeño de países con capacidad para extraer minerales con rapidez.
El 16 de octubre, el Banco Mundial anunció que quintuplicaría hasta USD 20.000 millones un fondo destinado a ayudar a los países a satisfacer parte de esa creciente demanda. No obstante, para tener éxito, sus gobiernos no pueden depender únicamente de sus recursos subterráneos ni de sus buenas relaciones con Washington y Pekín. También deben demostrar que pueden suministrar bienes con agilidad.
La urgencia es evidente. En mayo de 2025, Trump se vio obligado a reducir los aranceles impuestos a productos chinos después de que China respondiera restringiendo las exportaciones de siete minerales de tierras raras utilizados en la fabricación de semiconductores y armas. Estados Unidos pretende romper el monopolio chino. Ha acumulado reservas de minerales, ofrecido precios garantizados a los productores e invertido miles de millones en proyectos mineros, al tiempo que presiona a los inversores privados para que sigan ese camino. Un inversor tejano afirma que funcionarios del gobierno lo contactaron en ocho ocasiones distintas.
La estrategia de persuasión ha rendido frutos. Según fuentes oficiales, en 2025 el gobierno y las empresas estadounidenses invirtieron USD 15.400 millones en minas extranjeras, frente a prácticamente nada en 2024, y se prevé que la inversión aumente este año. Al menos una décima parte de esa cifra provino del EXIM, un banco estatal, y de la Corporación Financiera de Desarrollo, una entidad que en su día otorgaba préstamos a clínicas y activistas climáticos, pero que Trump ha reconvertido y dotado de USD 205.000 millones. Como respuesta, los gigantes mineros estatales chinos destinaron más de USD 30.000 millones en el exterior, mucho más que en 2024. Las inversiones combinadas de ambas superpotencias no habían alcanzado ese nivel desde que el último superciclo empezó a desmoronarse hace una década.
Hasta ahora, el mayor beneficiario ha sido la República Democrática del Congo (RDC). La mayoría de los inversores occidentales abandonaron ese vasto país de África central, azotado por conflictos y sin salida al mar, cuando los precios del estaño, los diamantes y otros de sus abundantes recursos se desplomaron. Ello permitió a las empresas chinas adquirir activos en dificultades a precios irrisorios. Los chinos han prometido USD 1.000 millones para ampliar una mina de cobre y proponen construir una mucho mayor que podría producir hasta 500.000 toneladas al año, lo que la convertiría en uno de los mayores proyectos de cobre del mundo.
Ahora Estados Unidos también ha regresado. Un fondo financiado por el gobierno negocia la compra del 40% de una de las últimas minas operativas de propiedad occidental, una empresa de cobre gestionada por Glencore, compañía con sede en Suiza. Empresas privadas han seguido ese ejemplo. KoBold Metals, una startup californiana, explora yacimientos de litio en la región de Manono, en la RDC. Virtus, una singular coalición de exagentes de inteligencia y militares, ha adquirido una empresa conjunta de cobalto y cobre con sede en Dubái.
La RDC es tan pobre que ese dinero ya está transformando su economía. En 2025, la inversión extranjera en minería equivalía aproximadamente al 8% de su PIB. Fue más del doble del total de la inversión extranjera directa (IED) del año anterior. La Corporación Financiera de Desarrollo Internacional (DFC) ha manifestado su interés en aportar hasta USD 1.000 millones para la construcción del ferrocarril Dilolo-Sakania, que se conectará con una línea ferroviaria hacia Angola y será el mayor proyecto de infraestructura de la RDC en una década. La Iniciativa para la Transparencia en las Industrias Extractivas, una organización sin fines de lucro con sede en Noruega, estima que la minería generará USD 8.000 millones en ingresos gubernamentales entre 2026 y 2030. Si otras minas continúan produciendo a ritmos similares, la industria generará USD 20.000 millones para el Estado, lo que equivale aproximadamente a su gasto anual.
Otros dos grandes beneficiarios son Brasil y Kazajistán. Ninguno de los dos es tan pobre como para enriquecerse materialmente de la noche a la mañana, como ha ocurrido en la RDC. Sin embargo, se están beneficiando enormemente del interés estadounidense y chino.
El enfoque estadounidense ha sido más específico. En Brasil, se ha propuesto construir un imperio de tierras raras. En septiembre, USA