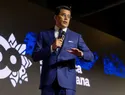
APUNTE.COM.DO.- Para la estratega financiera Maggly Uzcategui, especializada en soluciones de creación de capital y protección patrimonial, el punto de partida para construir un patrimonio no es el dinero, sino la capacidad de cada persona de identificar, preparar y convertir en ingresos sus conocimientos y habilidades.
"La gente cree que construir patrimonio es cuando ya tengo dinero, pero es que el primer patrimonio eres tú porque tú tienes una carrera o conocimientos que puedes monetizar y con eso construir un ingreso adicional", afirmó.
Con más de 14 años de trayectoria en el sector financiero internacional, Uzcategui señala que la escasa educación financiera sobre cómo formar un patrimonio lleva a muchas personas a quedarse en un empleo que las hace depender de un solo salario, con la idea equivocada de que ese es su límite económico.
Por ello aconseja desarrollar nuevas competencias y habilidades que permitan generar ingresos adicionales en paralelo al salario, o bien buscar mejores oportunidades laborales. También sugiere ordenar el ecosistema financiero personal mediante un plan de gastos y un presupuesto que muestre con claridad a dónde se destina el dinero.
"Es comenzar a ver dónde se va tu dinero. Trabajar al menos los primeros tres meses con un presupuesto, revisar tus productos de crédito, cuántos realmente son esenciales o no, cuántos realmente te suman o no. Entender cómo funciona el dinero, el ecosistema del dinero, entender también la parte impositiva de tu país", agregó.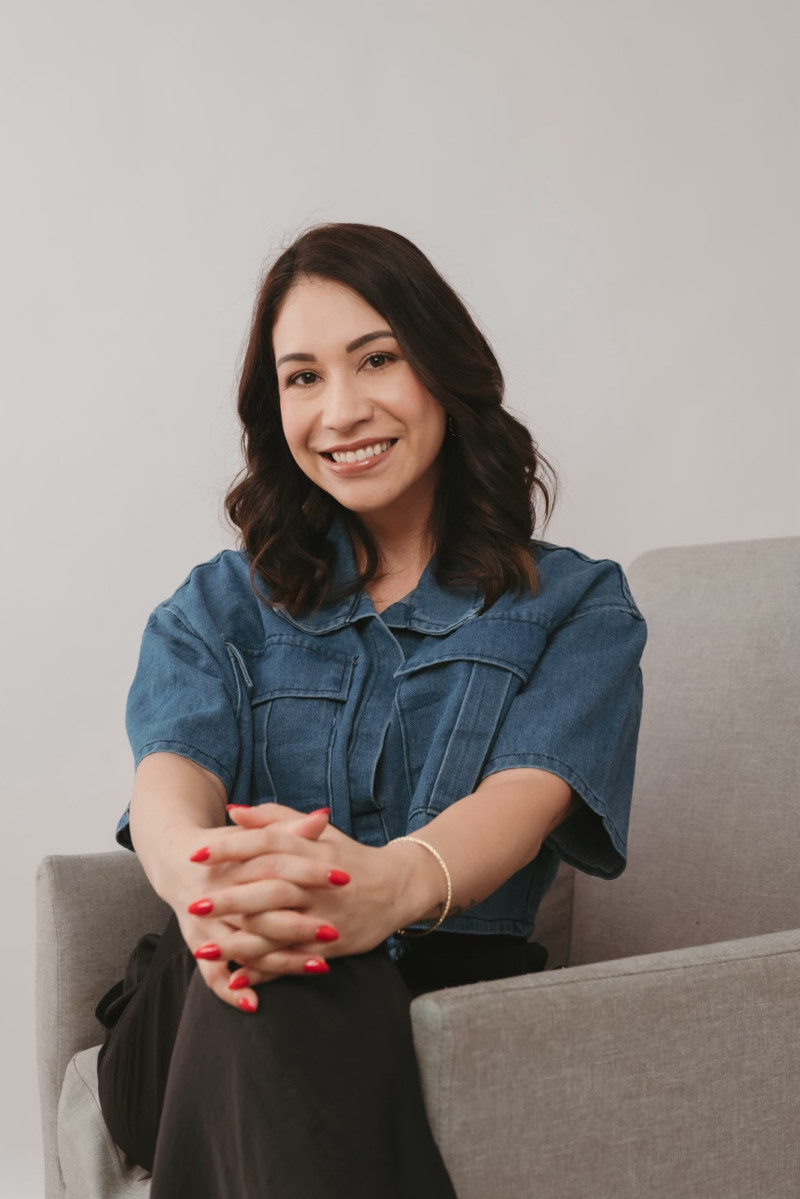
Sobre ese último punto, la también CEO de Advisor by Maggly indica que comprender la carga impositiva y fiscal del propio país permite a la persona evitar pérdidas de dinero innecesarias.
Respecto al ahorro, advierte que aunque parezca una base adecuada para formar un patrimonio, por sí solo no lo construye debido a la depreciación que provoca la inflación. A su juicio, el ahorro debe tener una estrategia y un propósito claros para que trabaje a favor de la persona.
De ahí la importancia de la educación financiera para conocer el ecosistema financiero de cada individuo, ya que en muchos casos la primera prioridad no es ahorrar, sino saldar deudas o constituir un fondo de emergencia de al menos tres meses.
Uzcategui también advirtió que, contrario a lo que suele recomendarse en redes sociales, la inversión debe hacerse solo cuando la persona ya no tiene deudas, está organizada, cuenta con un fondo de al menos tres meses y tiene el conocimiento necesario para no entrar en pánico ante las fluctuaciones del mercado financiero.
"La inversión se toca de último, porque si no tienes dinero para ahorrar, sí tienes deuda. Si no tienes un fondo por lo menos de 3 meses, ¿con qué vas a invertir? ¿Cómo vas a mantener una inversión que sea consistente en el tiempo y que pueda darte una rentabilidad? La inversión no es tu primer pilar, o sea, no es el primer pilar, a menos que ya tengas un patrimonio, que tengas un capital, que tengas un conocimiento y que medianamente estés organizado", destacó.
En cuanto al endeudamiento, recomendó adquirir deuda únicamente cuando se conoce la estrategia y el beneficio impositivo que esta representa.
Finalmente, para proteger lo construido, plantea blindarlo mediante entidades jurídicas, fideicomisos, seguros de vida o planificación sucesoria.