APUNTE.COM.DO.- Los inversores habían apostado con entusiasmo durante todo el año a todo lo relacionado con la inteligencia artificial. Se vendieron acciones por cientos de miles de millones de dólares para financiar infraestructura; las emisiones de bonos eran casi diarias para pagar chips y centros de datos; y se concretaron las dos mayores ofertas públicas iniciales (OPI) de la historia.
Esta semana, esa fiebre compradora se transformó en una huida desesperada hacia la seguridad.
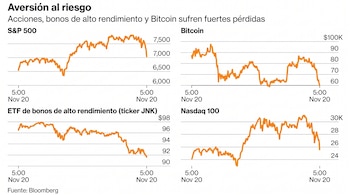
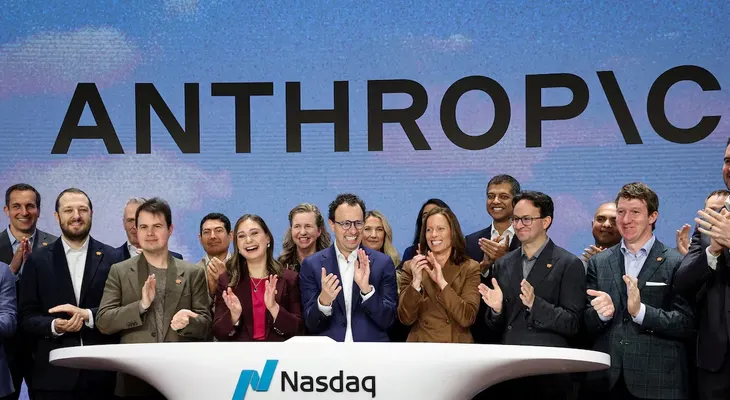
Las acciones tecnológicas cayeron con fuerza desde Nueva York hasta Seúl. Los títulos de Anthropic PBC borraron prácticamente las ganancias obtenidas después de su salida a bolsa. El capital se refugió rápidamente en los bonos del Tesoro. El índice S&P 500 entró en fase de corrección, con su racha de pérdidas más larga desde la crisis de 2020. El Nasdaq 100 se desplomó hasta quedar al borde de un mercado bajista.
Scott Bauer acababa de salir de la sala de operaciones de Cboe en Chicago. Según recuerda, un operador describió la jornada con una expresión contundente: “volatilidad brutal” (o, literalmente, “volatilidad que te arranca la cara”). Fue un día “muy intenso, pero muy ordenado”, señaló Bauer, director ejecutivo de Prosper Trading Academy. Bauer seguía atento a cualquier noticia sobre Nvidia mientras buscaba oportunidades de inversión en medio de la turbulencia.
No faltan razones para esta inestabilidad. La inflación persistente mantiene vivo el riesgo de que la Reserva Federal vuelva a subir las tasas de interés, mientras que las tensiones en el mercado de crédito amenazan con encarecer el financiamiento de la próxima ola de centros de datos.
El impacto se amplifica por el enorme volumen de nuevas acciones y deuda que se pide a los inversores suscribir, una oferta que está poniendo a prueba la capacidad de absorción de los mercados. Durante gran parte de las dos últimas décadas, las empresas estadounidenses retiraron más acciones del mercado de las que emitieron. Sin embargo, todo indica que el próximo año se convertirán en emisoras netas. Además, las ventas de bonos corporativos podrían alcanzar una cifra récord.
Para Adam Rich, la ola de ventas tras una OPI histórica sirve de advertencia para las empresas que planean captar capital el próximo año.
“En cuanto Anthropic empezó a cotizar, el mercado reaccionó con un rechazo absoluto; y estamos hablando de una captación de 100.000 millones de dólares, una cifra realmente enorme”, afirmó Rich, director adjunto de inversiones en Vaughan Nelson. “Así que mi preocupación para 2027 con estas empresas es: ¿habrá suficiente liquidez para respaldarlas realmente en este empeño?”.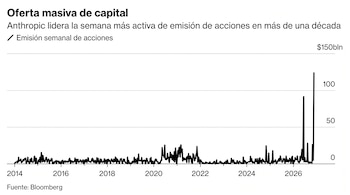
La cantidad de dinero disponible es solo una parte de la ecuación. Los inversores aún deben decidir quién lo recibe y a qué precio. Ni siquiera unas ganancias empresariales en pleno auge pueden indicarles qué compañías conservarán su ventaja competitiva tras el próximo gran avance tecnológico.
La competencia por capital entre distintas clases de activos rara vez ha sido tan intensa. Ante una mayor oferta de operaciones, los inversores pueden exigir acciones más baratas o rendimientos más altos, o simplemente optar por no participar. Según datos recopilados por Bloomberg, esta semana se registraron ventas de acciones en Estados Unidos por 125.000 millones de dólares, la cifra más alta en más de una década. Las ofertas secundarias también van en aumento, ya que empresas como Alphabet Inc. y Meta Platforms Inc. han acudido al mercado de renta variable para captar fondos en los últimos meses. Asimismo, esta semana SpaceX colocó 32.000 millones de dólares en deuda con rendimientos superiores al 8%, niveles que difícilmente se asocian con deuda de grado de inversión, lo que refleja la prima que exigen los inversores por los riesgos vinculados a la inteligencia artificial.
Bryce Doty, gestor de fondos de renta fija en Sit Investment Associates, analiza qué activos podrían estar vendiendo los inversores para hacer espacio a estas nuevas operaciones.
“La cuestión es: si una empresa logra captar capital, ¿quién sale perdiendo?”, plantea. “¿Qué bonos se han vendido para financiar esa operación? ¿Hasta qué punto se está apalancando el mercado?”.
El volumen que observa no proviene únicamente del sector tecnológico; las empresas de servicios públicos también necesitan capital para financiar proyectos de construcción. En su propia cartera, Doty busca tanto refugio como oportunidades a buen precio. “Intentamos encontrar algo de protección frente a la tormenta, al tiempo que buscamos aprovechar oportunidades atractivas”, señala.
El flujo de nuevas emisiones sigue creciendo. Con la previsión de que gigantes de la IA como OpenAI salgan a bolsa, la emisión neta de renta variable podría volverse positiva el próximo año por primera vez desde el año 2000, según estimaciones de los estrategas.