APUNTE.COM.DO.- La Cámara de Cuentas efectuó una investigación especial a la Empresa Distribuidora de Electricidad del Sur (Edesur) que abarcó el período 2017-2026 y en ella registró nueve irregularidades en la contratación de servicios de seguridad con la empresa Servicios Nacional de Seguridad Integral (Senase).
Senase, de capital privado, ha estado involucrada en investigaciones de la Procuraduría Especializada de Persecución de la Corrupción Administrativa (Pepca) en el marco de la Operación Lobo, donde se le acusa de corrupción administrativa y de dilapidar fondos públicos.
El informe indica que a finales de 2017 Edesur suscribió un contrato para la prestación de esos servicios por tres años y por RD$104,727,207, al que luego se añadieron cuatro adendas que modificaron montos y plazos y extendieron la vigencia hasta 2022. El desembolso final ascendió a RD$180,757,984 por seis años de servicio.
Al revisar la documentación del primer contrato, identificado como EDESUR-CCC-LPN-2017-02-003 y valorado en RD$104,727,207, se hallaron anomalías cronológicas en su legalización: la entidad eléctrica firmó el acuerdo principal después de que este ya había comenzado a regir formalmente, y el mismo patrón se repitió en las adendas III y IV.
El informe también señala un proceso de contratación por RD$124,561,152 del que no hay evidencia de publicación en los portales digitales, lo que a juicio del órgano incumple las “normativas vigentes aplicables para compras y contrataciones públicas”.
Otra observación se refiere a inconsistencias entre montos y cantidades en los documentos del proceso: la entidad adjudicó y firmó un contrato con montos y cantidades distintos a los de la oferta, el pliego de condiciones y la adjudicación.
Al detallar esta falta, la Cámara de Cuentas indicó que se alteraron las condiciones originales de la licitación, pues lo que Edesur pidió y adjudicó en el concurso público no concuerda con lo que finalmente firmó con Senase: se contrató un número distinto de vigilantes por zona al fijado en la licitación y se comprometió a pagar RD$258,744 por encima de lo que arrojaba el cálculo matemático del servicio.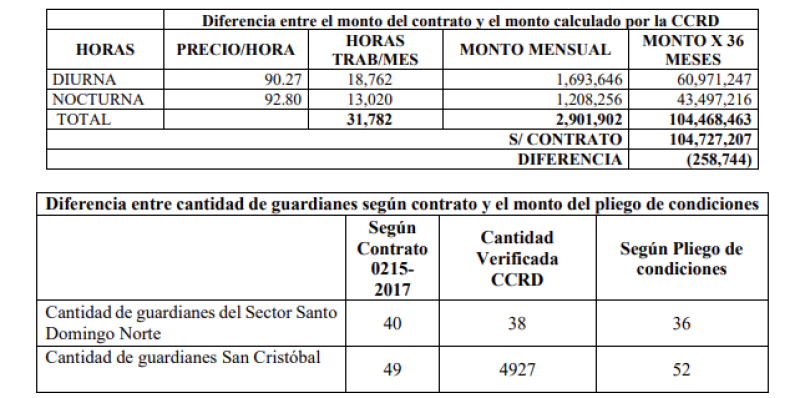
“En adición, observamos que las adendas I y II no presentan información sobre las cantidades de horas diurnas y nocturnas, así como el monto total contratado, precio por hora trabajada diurna/nocturna”, añadieron.
En el proceso de contratación de estos servicios, la Cámara de Cuentas detectó la ausencia de documentos de respaldo por RD$124,561,152, lo que revela falta de transparencia y de control administrativo.
Entre esos documentos figuran “solicitud de contratación; certificación de registro del contrato en la Contraloría General de la República; acta del Comité de Compras de la aprobación del pliego y designación de peritos; invitaciones a presentar la oferta; publicación en dos periódicos, certificación de existencia de fondos; dictamen jurídico al pliego de condiciones; entre otros”.
Se encontró una diferencia de RD$500,598 entre la factura confirmada por Senase y la que consta en el expediente de pago, lo que evidencia inconsistencias entre los registros que aportó el proveedor y la documentación de soporte que conserva Edesur.
La sexta irregularidad tiene que ver con facturas confirmadas por Senase y las facturas revisadas anexas a los expedientes entregados por Edesur: 37 transacciones correspondientes a facturas y notas de crédito no fueron entregadas para su análisis, por un monto de RD$53,882,161.
A esa lista se suman 14 pagos hechos contra facturas sin contrato vigente y efectuados después del vencimiento de la vigencia, por RD$60,855,356, lo que muestra debilidades en la planificación contractual y en el cumplimiento de los procedimientos administrativos, aun cuando estén contenidos en la adenda IV.
Asimismo, tres expedientes de pago no fueron suministrados, por RD$8,287,839, lo que limitó las evaluaciones y la obtención de evidencias.
Como última irregularidad, el informe destaca expedientes de pago a los que les faltan documentos de soporte, por RD$172,470,145, lo que refleja debilidades en el resguardo de la documentación que sustenta las transacciones, los eventos y los actos de la entidad.
Entre esos documentos se mencionan el pago firmado y sellado por los funcionarios autorizados; la recepción de bienes o servicios; la factura; la orden de compra; la certificación de pago de la Dirección General de Impuestos Internos (DGII) y de la Tesorería de Seguridad Social (TSS); el control de facturación; el formulario de reporte de entrada y salida del personal firmado; y el certificado de disponibilidad de cuota, entre otros.
Edesur respondió a cada uno de estos señalamientos, pero la Cámara de Cuentas sostuvo que los hallazgos se mantienen ante la falta de evidencias que demuestren lo contrario.