APUNTE.COM.DO.- El crecimiento de la cantidad de dominicanos que recurren al financiamiento plantea un desafío para el sistema financiero: lograr que un mayor acceso al crédito no termine convirtiéndose en un problema para la economía de los hogares.
La preocupación cobra especial relevancia en el uso de las tarjetas de crédito, un instrumento que facilita el consumo, pero que puede comprometer la capacidad de pago cuando se utiliza sin planificación.
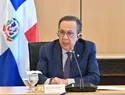
Así lo advirtió el superintendente de Bancos, Víctor Livio Enmanuel Cedeño, quien consideró que el crédito no debe satanizarse, pues constituye una herramienta útil para las personas y la economía, siempre que se utilice de manera responsable.
El funcionario explicó que el problema aparece cuando los consumidores adquieren compromisos financieros que luego no pueden cubrir con sus ingresos, situación que puede convertirse en la antesala del sobreendeudamiento.
Para ilustrar este riesgo, comparó el crédito con la alimentación: ambas cosas son necesarias, pero los excesos pueden tener consecuencias perjudiciales.
"El crédito es una cosa buena, es igual que el alimento. Si uno no tiene que alimentarse, tiene que comer, pero si abusamos del alimento bueno, vamos a caer en un tema de obesidad. Entonces, es lo mismo con el crédito", expresó.
Bolta señaló que las entidades financieras tienen una responsabilidad importante en la orientación de sus clientes, tanto al momento de otorgar financiamientos como al comunicar las condiciones y obligaciones que implica utilizar una tarjeta de crédito.
En esa dirección, indicó que la Superintendencia de Bancos dispone de materiales informativos en su página web y redes sociales para explicar a los consumidores cómo utilizar estos instrumentos y evitar que las obligaciones financieras se conviertan en una carga difícil de manejar.
También mencionó iniciativas como el denominado derecho al olvido, orientadas a reducir el estigma que enfrentan las personas que han atravesado dificultades financieras.
Al referirse al comportamiento de las tarjetas de crédito, Stefan Bolta, director de Estudios Económicos de la entidad, explicó que su crecimiento debe analizarse tomando en cuenta el efecto de recuperación posterior a la pandemia, cuando las restricciones de movilidad redujeron el consumo y la utilización de estos instrumentos.
Recordó que, ante un crecimiento que rondaba el 30%, la Superintendencia de Bancos convocó a las entidades financieras en 2024 para conocer qué estaba ocurriendo con la originación de nuevos créditos.
Según relató, los bancos informaron que estaban ajustando y calibrando sus modelos de evaluación crediticia porque comenzaban a observar señales de aumento de la morosidad.
El especialista explicó que, al cierre del año pasado, este indicador rondaba el 2%, una cifra que generó preocupación en algunos sectores, aunque consideró necesario interpretarla dentro del comportamiento histórico del sistema financiero dominicano.
Antes de la pandemia, la morosidad ya superaba el 2%, pero durante ese período se registraron niveles excepcionalmente bajos, lo que llevó a que el mercado se acostumbrara a una realidad distinta.
Bolta afirmó que actualmente la mora se sitúa en 1.7%, lo que refleja una evolución favorable del indicador.
El director de Estudios Económicos también destacó que la cartera de crédito del sistema financiero se mantiene en alrededor de RD$2.5 billones, con un crecimiento que calificó como saludable, tanto en términos nominales como reales.
Para explicar la importancia de mantener un ritmo equilibrado, comparó la expansión del crédito con la presión arterial: niveles demasiado elevados pueden generar problemas, pero una presión demasiado baja tampoco resulta conveniente.
A su juicio, lo importante es mantener un crecimiento sostenible y evitar desequilibrios en los distintos segmentos de la cartera, incluidas las tarjetas de crédito.
Bolta también cuestionó las propuestas de establecer controles de precios sobre los productos y servicios asociados a las tarjetas de crédito.
Advirtió que este tipo de medidas puede provocar distorsiones en los mercados, generar desabastecimiento y afectar el funcionamiento de los distintos sectores económicos.
Consideró que el debate sobre el costo del financiamiento no debe conducir a la imposición de controles de precios, sino abordarse tomando en cuenta el funcionamiento del mercado.
La información y la educación financiera, sostuvo, son fundamentales para que los consumidores conozcan las condiciones de los productos que utilizan, comprendan sus compromisos y eviten asumir deudas que superen su capacidad económica.