APUNTE.COM.DO.- El economista Haivanjoe Ng Cortiñas consideró que el incremento en el precio del marbete no parece vulnerar el Presupuesto de 2026, pero advirtió que la resolución de la Dirección General de Impuestos Internos (DGII) es vulnerable porque conserva por la vía administrativa un esquema de tarifas diferente al que aprobó el Congreso.
Ng Cortiñas explicó que el Presupuesto no establece ni congela tarifas, dado que la Ley 99-25 aprobó estimaciones de ingresos, mientras que la Ley 423-06 prohíbe que sus disposiciones generales creen o modifiquen tributos.
A su juicio, la DGII debe responder con qué base legal se fija esa escala y cómo se calculó esa estimación, así como si una resolución puede sustituir el sistema de tarifas que fijó el Congreso.
El economista señaló que el punto débil es la reserva de ley, porque la Ley 253-12 establece un impuesto del 1% del valor, con un mínimo y tarifas para el transporte público, y no contempla una escala general de RD$2,000 y RD$4,000.
Sostuvo que un cambio de reglas para recaudar más constituye una reforma impositiva ilegal, y que el Presupuesto 2026 superó en RD$1,049.5 millones la base de RD$3,525 millones.
Recordó que la Constitución atribuye al Congreso la facultad de establecer los impuestos, mientras que la DGII los administra y aplica la ley. También cuestionó la decisión de aplicar un alza de 33% en lugar del 58.1% que se había estimado, monto que "parece una decisión discrecional".
Indicó que la resolución no viola el Presupuesto, pero el Ejecutivo mantiene por vía administrativa un esquema distinto al aprobado por el Congreso, y que además debe explicarse cómo se construyó la estimación de RD$4,574.5 millones.
De igual modo, el economista Luis Piantini Munnigh opinó que la ley establece un impuesto del 1% sobre el valor del vehículo según el año y el ajuste por inflación, y no un invento de tarifas que la ley solo prevé para vehículos del servicio público.
Recordó que el artículo 15 de la Ley 253-12, del 9 de noviembre de 2012, dispone un impuesto anual de circulación de vehículos equivalente al 1% de su valor. La DGII sostiene que el párrafo III autoriza el ajuste por inflación; sin embargo, el impuesto del 1% previsto en el artículo 15 nunca llegó a aplicarse de manera general, manteniéndose un sistema de tarifas fijas.
Consideró que esa disposición merece un análisis jurídico detenido, particularmente desde el principio de legalidad tributaria y la jerarquía de las normas, y observó que hay incongruencia e injusticia social, ya que en vez de aplicarse a los vehículos públicos se aplica a todos los vehículos para no afectar a los dueños de autos de lujo, de alta gama y, sobre todo, a los importados con exoneraciones.
El economista y exministro Juan Ariel Jiménez afirmó que el Gobierno acaba de implementar una reforma fiscal ilegal.
Aseguró que el aumento de las tarifas a los vehículos representa un costo adicional para los ciudadanos que se suma al alza de los precios de los alimentos, los cuales responden a incrementos internacionales, pero "los salarios no han aumentado en la misma proporción".
El exministro de Economía dijo que la familia dominicana ha perdido más de RD$3,000 millones de poder adquisitivo desde 2019 a la fecha. "Entonces, este aumento del incremento del marbete vuelve a darle otro golpe al presupuesto de los dominicanos", señaló.
Consideró necesario preguntarse cuál es el sacrificio que hace el Gobierno en momentos de altos precios, cuando el único sacrificado no puede ser la familia dominicana. Aseguró que, por el contrario, el Gobierno ha aumentado la nómina y el gasto en publicidad, un gasto corriente innecesario.
El gran problema, dijo, es que el Gobierno no termina de ajustarse los pantalones y solo quiere que quien pague los costos de la crisis sea la población.
Esta semana el director general de Impuestos Internos, Pedro Urrutia Sangiovanni, explicó que las nuevas tarifas del marbete responden a un mandato de la Ley 253-12 y, por tanto, no constituyen una reforma encubierta, en una carta enviada al director de Listín Diario, Miguel Franjul, como respuesta al editorial "Palo Asechao" publicado el 31 de octubre.
Urrutia Sangiovanni explica que esa ley establece el ICV (Impuesto a la Circulación Vehicular), un ajuste por inflación y montos fijos por antigüedad del vehículo, y que esto se hizo en lugar del cobro general del 1% del valor contemplado en esa ley, por lo que, como esta resolución no crea impuesto ni modifica alícuota, "no constituye una reforma tributaria encubierta". Asimismo, señala que "una mayor recaudación derivada de su cumplimiento no constituye, por sí misma, una infracción presupuestaria".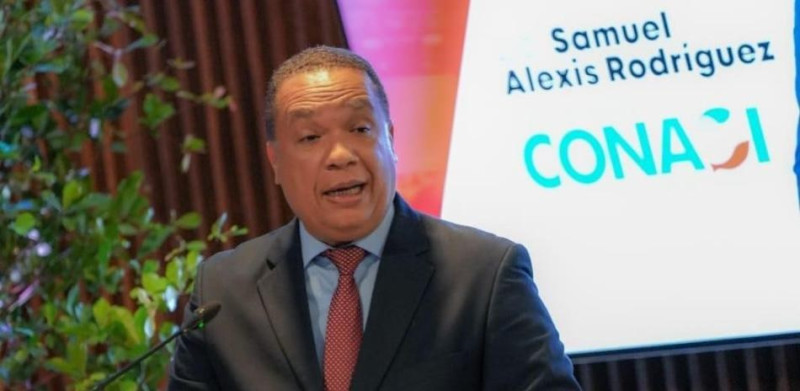
El experto tributario y expresidente y asesor del Consejo Nacional de Consultores Impositivos (Conaci), Alexis Rodríguez, explicó en el artículo ¿Por qué no se aplica el impuesto del 1% a la circulación vehicular establecido en la Ley 253-12? que el alza es inferior a la inflación acumulada en la última década, y que el esquema de tarifas fijas aplicado en la actualidad debió ser sustituido hace casi 14 años por un impuesto calculado sobre el valor del vehículo, pero no se ha hecho por varias causas.
Precisó que, en virtud de los principios de legalidad y seguridad jurídica, esta disposición sigue vigente en el artículo 15 de la Ley 253-12 sobre el Fortalecimiento de la Capacidad Recaudatoria del Estado, y en la Norma General 03-2013 de la DGII, la cual se encuentra suspendida.
No obstante, afirmó que esa disposición "parece diluirse entre el costo político, presión de grupos de interés, doble moral, populismo, falta dif