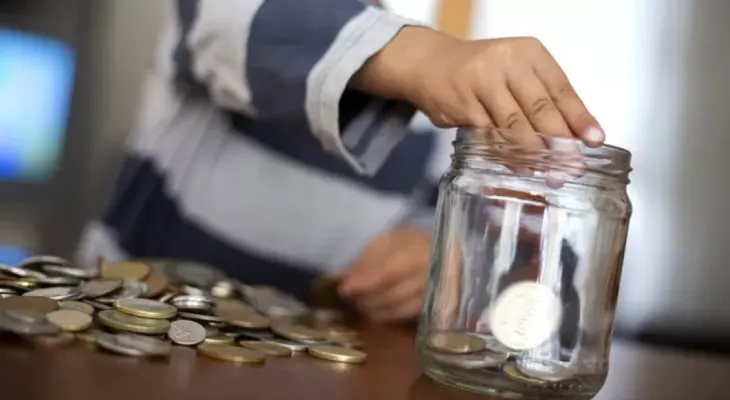
APUNTE.COM.DO.- Guardar dinero no es solo una cuestión de números: frecuentemente implica una lucha contra la propia mente. Aspectos psicológicos como el sesgo del presente, la inercia del statu quo y la aversión a la pérdida figuran entre las causas principales de que a muchas personas se les dificulte conformar un fondo de emergencia o sostener metas financieras definidas.
Con motivo de la celebración este 31 de octubre del Día Mundial del Ahorro, ProUsuario, dependencia de la Superintendencia de Bancos, indica que si bien la intención de ahorrar acostumbra a estar presente, en la práctica el proceso se torna complicado por factores psicológicos, sociales y emocionales que estudia la economía conductual.
De acuerdo con esa disciplina, las personas no siempre toman decisiones racionales, sino que reciben la influencia de hábitos, del entorno y de los llamados atajos mentales o sesgos cognitivos.

Para entender por qué la gente aplaza el ahorro o acaba gastando en antojos, salidas u ofertas con la idea de que "en el futuro será más fácil", conviene examinar tres sesgos centrales que inciden en las finanzas personales.
El sesgo del presente: cuando el hoy pesa más que el mañana
Es uno de los escollos más habituales. Este sesgo lleva a anteponer una satisfacción inmediata a un beneficio de largo plazo. Expresiones como "el próximo mes empiezo" o el clásico "puedo y me lo merezco" se imponen ante la tranquilidad de construir un respaldo económico. El riesgo está en que, al postergar la decisión, siempre aparecerá una nueva tentación o excusa. Para contrarrestarlo, los expertos aconsejan ahorrar primero y gastar después, apartando una porción del dinero desde el instante en que se recibe el ingreso.
El statu quo: cuando nos gana la inercia
Consiste en la inclinación natural a mantenerse igual porque cambiar supone esfuerzo o incertidumbre. En el plano financiero, muchas veces el problema no es tomar una mala decisión, sino no tomar ninguna: no abrir la cuenta de ahorro, no fijar una meta o no dar el primer paso.
Esto se disimula con excusas como "cuando esté más organizado, ahorro". La sugerencia para romper ese ciclo es avanzar con pasos pequeños y automatizar los procesos para que el ahorro se transforme en una rutina sostenible.
La aversión a la pérdida: cuando ahorrar se siente como renunciar
Este sesgo hace que el sacrificio de no gastar en el presente se perciba con mucha más intensidad que la recompensa futura. Reservar una cantidad determinada puede vivirse equivocadamente como una privación. Para cambiar esa perspectiva, se recomienda darle al dinero un propósito claro (un fondo de emergencia, estudios o metas personales), entendiendo que ahorrar no es una pérdida, sino una estrategia inteligente para evitar costos mayores en el futuro.
Recomendaciones clave para empezar hoy
No hay que aguardar el momento perfecto ni disponer de una gran suma para comenzar, sino tener disciplina y constancia dentro de la realidad de cada presupuesto.
Antes de contratar un producto de ahorro o inversión, conviene conocer sus condiciones, costos, rendimientos, restricciones y riesgos, con el fin de escoger la opción que mejor se ajuste a las necesidades y objetivos financieros de cada persona.
Ahorrar no implica renunciar a disfrutar el presente ni vivir con restricciones extremas, sino hallar el equilibrio entre lo que se desea hoy y la tranquilidad que se agradecerá mañana.
Se recuerda que cada persona tiene una realidad financiera diferente. La capacidad de ahorro dependerá de sus ingresos, obligaciones y prioridades. Lo importante es cultivar este hábito dentro de las posibilidades de cada presupuesto, sin comprometer las necesidades básicas ni la estabilidad financiera.